CHO THUÊ NHÀ, CĂN HỘ CÓ BẮT BUỘC PHẢI ĐĂNG KÝ KINH DOANH VÀ NỘP THUẾ KHÔNG?
Hoạt động cho thuê nhà, căn hộ là hình thức khai thác tài sản phổ biến hiện nay nhằm tạo nguồn thu nhập cho cá nhân, hộ gia đình. Tuy nhiên, nhiều người vẫn băn khoăn liệu chỉ cho thuê một căn nhà hoặc căn hộ thuộc sở hữu của mình có phải đăng ký kinh doanh, kê khai thuế và nộp thuế hay không?
Công ty Luật TNHH Tre Việt sẽ phân tích những vấn đề pháp lý cần lưu ý khi cho thuê nhà, căn hộ theo quy định hiện hành.
1. Cho thuê nhà, căn hộ có bắt buộc phải đăng ký kinh doanh?
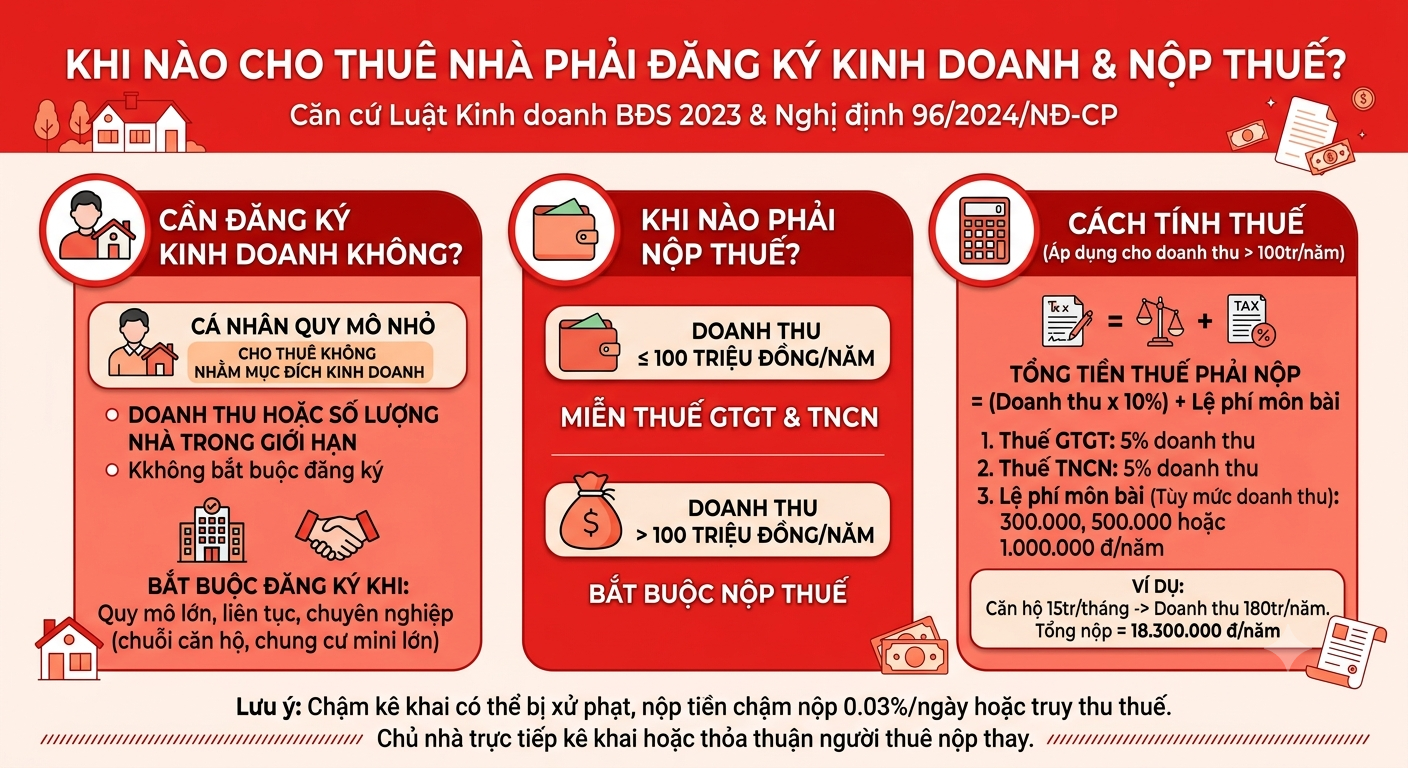
Căn cứ khoản 2 Điều 9 Luật Kinh doanh bất động sản 2023 và Nghị định 96/2024/NĐ-CP, cá nhân kinh doanh bất động sản quy mô nhỏ hoặc bán, cho thuê nhà ở, công trình xây dựng không nhằm mục đích kinh doanh hoặc dưới mức quy mô nhỏ thì không bắt buộc phải thành lập doanh nghiệp kinh doanh bất động sản.
-
Cá nhân cho thuê nhà ở quy mô nhỏ: Nếu cho thuê nhà ở, căn hộ thuộc sở hữu cá nhân mà doanh thu hoặc số lượng nhà cho thuê nằm trong giới hạn quy mô nhỏ theo quy định thì không bắt buộc phải đăng ký thành lập doanh nghiệp/hộ kinh doanh.
-
Trường hợp bắt buộc đăng ký kinh doanh: Nếu cho thuê với quy mô lớn, liên tục, mang tính chất chuyên nghiệp (như kinh doanh chuỗi căn hộ dịch vụ, chung cư mini số lượng lớn) thì bắt buộc phải đăng ký thành lập hộ kinh doanh hoặc doanh nghiệp theo quy định của pháp luật.
2. Cho thuê nhà/căn hộ bao nhiêu thì phải nộp thuế?
Căn cứ theo quy định của pháp luật về thuế thu nhập cá nhân (TNCN) và thuế giá trị gia tăng (GTGT) đối với cá nhân cho thuê tài sản:
-
Doanh thu từ 100 triệu đồng/năm trở xuống: Chủ nhà được miễn hoàn toàn thuế GTGT và thuế TNCN. Cá nhân không phải nộp tiền thuế, tuy nhiên vẫn cần thực hiện thủ tục kê khai theo quy định của cơ quan thuế nếu có yêu cầu.
-
Doanh thu trên 100 triệu đồng/năm: Chủ nhà có nghĩa vụ phải kê khai và nộp thuế đối với toàn bộ doanh thu cho thuê thu được trong năm.
3. Cách tính thuế cho thuê nhà/căn hộ
Cá nhân cho thuê nhà ở áp dụng mức thuế suất cố định tính trên doanh thu thu được (không được trừ chi phí đầu tư hay khấu hao).
A. Các loại thuế phải nộp
-
Thuế Giá trị gia tăng (GTGT): Mức thuế suất là 5% trên doanh thu.
-
Thuế Thu nhập cá nhân (TNCN): Mức thuế suất là 5% trên doanh thu.
-
Lệ phí môn bài: Tùy thuộc vào doanh thu cho thuê hàng năm:
-
Doanh thu từ trên 100 - 300 triệu đồng/năm: Nộp 300.000 đồng/năm.
-
Doanh thu từ trên 300 - 500 triệu đồng/năm: Nộp 500.000 đồng/năm.
-
Doanh thu trên 500 triệu đồng/năm: Nộp 1.000.000 đồng/năm.
-
B. Công thức tính tổng số thuế phải nộp
Tổng tiền thuế phải nộp = (Doanh thu cho thuê x 10%) + Lệ phí môn bài
Ví dụ: Bạn cho thuê căn hộ với giá 15 triệu đồng/tháng, tổng doanh thu một năm là 180 triệu đồng (lớn hơn 100 triệu đồng/năm):
-
Thuế GTGT (5%): 180.000.000 x 5% = 9.000.000 đồng.
-
Thuế TNCN (5%): 180.000.000 x 5% = 9.000.000 đồng.
-
Lệ phí môn bài: 300.000đồng.
-
Tổng số thuế phải nộp: 18.300.000 đồng/năm.
4. Quy định về kê khai và thời hạn nộp thuế
-
Phương thức kê khai: Chủ nhà có thể lựa chọn kê khai thuế theo từng lần thanh toán (theo kỳ thanh toán tiền thuê ghi trong hợp đồng) hoặc kê khai một lần theo năm dương lịch.
-
Người thực hiện kê khai: Cá nhân trực tiếp kê khai với cơ quan thuế quản lý nơi có nhà cho thuê; hoặc có thể thỏa thuận trong Hợp đồng để bên thuê (nếu là doanh nghiệp/tổ chức) kê khai và nộp thuế thay.
-
Xử phạt nếu chậm/không kê khai: Nếu có doanh thu cho thuê trên 100 triệu đồng/năm nhưng trốn thuế hoặc không kê khai đúng hạn, chủ nhà có thể bị xử phạt vi phạm hành chính về thuế, nộp tiền chậm nộp 0.03%/ngày hoặc bị truy thu thuế theo quy định.
5. Một số lưu ý để hạn chế rủi ro pháp lý
Người cho thuê nhà, căn hộ cần lưu ý:
-
Không mặc nhiên cho rằng chỉ cho thuê một căn nhà thì không phải thực hiện bất kỳ nghĩa vụ pháp lý nào.
-
Không nhầm lẫn giữa nghĩa vụ đăng ký kinh doanh với nghĩa vụ đăng ký thuế, kê khai hoặc thông báo doanh thu.
-
Không cho rằng doanh thu dưới ngưỡng chịu thuế đồng nghĩa với việc được miễn toàn bộ nghĩa vụ thuế và thủ tục liên quan.
-
Nên lập hợp đồng bằng văn bản, lưu giữ chứng từ thanh toán và các tài liệu liên quan đến hoạt động cho thuê.
-
Trường hợp cho thuê nhiều bất động sản, cho thuê căn hộ ngắn ngày hoặc cung cấp thêm dịch vụ lưu trú, cần rà soát riêng các quy định áp dụng.
6. Kết luận
Cho thuê nhà, căn hộ có thể không phải đăng ký hộ kinh doanh trong một số trường hợp, nhưng người cho thuê vẫn cần xác định đúng nghĩa vụ thuế, thông báo doanh thu và các yêu cầu pháp lý khác. Đặc biệt, chính sách thuế năm 2026 có những thay đổi đáng chú ý về ngưỡng doanh thu không phải nộp thuế và nghĩa vụ thông báo doanh thu.
Việc xác định đúng hình thức cho thuê ngay từ đầu sẽ giúp cá nhân, hộ gia đình hạn chế rủi ro xử phạt, bảo đảm quyền lợi và thực hiện đầy đủ nghĩa vụ theo quy định pháp luật.
Rất hân hạnh được phục vụ Quý khách !
CÔNG TY LUẬT TNHH TRE VIỆT - TIN TRE VIỆT TRỌN GIÁ TRỊ
HOTLINE: 0989185188
Theo dõi chúng tôi: